
Paysend: Envía dinero
- Valoración
- 4,6
- Descargas
- 10.00M
- Clasificación por edades
- PEGI 3
Paysend: Envía dinero - Capturas de pantalla
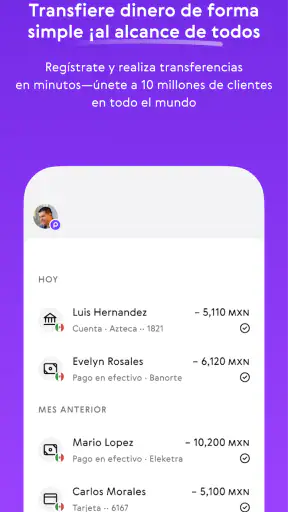
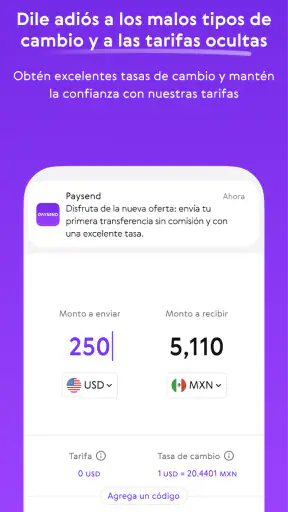
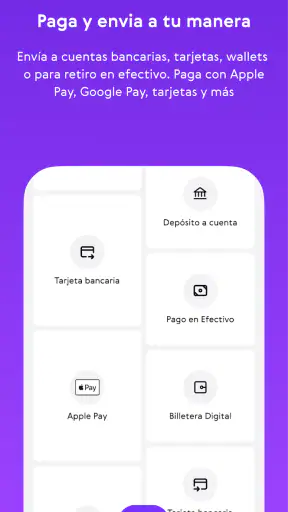
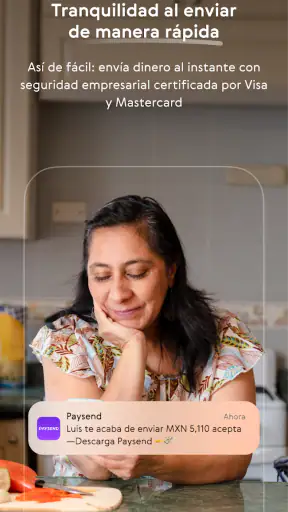
Paysend: Envía dinero - Descripción
- Nombre de la app
- Paysend: Envía dinero
- Nombre del paquete
- com.paysend.app
- Desarrollador
- Paysend Technology Limited
- Categoría
- Finanzas
- Última actualización
- 30 ene 2017
- Versión
- 4.9.22
Análisis de TrendiApps
Enviar dinero a otro país suele parecer más complicado de lo que debería: hay que elegir un servicio, entender cuánto llegará, comprobar los datos del destinatario y decidir si la rapidez compensa el coste. Después de probar Paysend: Envía dinero, mi impresión es que intenta quitar pasos innecesarios de ese proceso y concentrar la operación en una aplicación de finanzas bastante directa. No la veo como una cuenta bancaria completa, sino como una herramienta especializada para mover dinero internacionalmente.
La aplicación es gratuita y está desarrollada por Paysend Technology Limited. Tiene una valoración media de 4,6, reúne más de 180 mil valoraciones y supera los 10 millones de instalaciones, señales de que ya forma parte de la rutina de muchas personas. Su propuesta resulta especialmente interesante para quien envía dinero a familiares, paga algo en otro país o necesita hacer transferencias internacionales sin enfrentarse a una interfaz excesivamente técnica.
Qué puedes esperar antes de enviar dinero
La idea central es sencilla: seleccionar el país de destino, indicar el importe, introducir los datos necesarios y revisar la operación antes de confirmarla. Paysend destaca por sus transferencias hacia más de 170 países y por trabajar con tarifas bajas y fijas, algo que agradezco porque facilita calcular el coste antes de tomar una decisión. Aun así, “fija” no significa que el resultado sea idéntico en todos los casos: el importe final también depende de la conversión de moneda y de la forma concreta de recepción.
Ese matiz es importante para no confundir una tarifa clara con el coste total más bajo en cualquier situación. Cuando comparo una aplicación de este tipo con una transferencia bancaria tradicional, no miro únicamente la comisión visible. También reviso el tipo de cambio, la cantidad que recibirá la otra persona y si el método elegido encaja con sus necesidades. Paysend puede ser más cómodo que acudir a la banca habitual, pero conviene leer el resumen final con calma.
La experiencia está pensada para una persona que quiere completar una operación concreta, no para quien busca gestionar inversiones, presupuestos domésticos o varios productos financieros desde el mismo lugar. En ese sentido, su enfoque es una ventaja: hay menos distracciones. Si tu objetivo es enviar dinero al extranjero de forma ocasional, la aplicación puede resultar más fácil de entender que una plataforma bancaria llena de menús.
También considero relevante la clasificación PEGI 3. No significa que un menor deba utilizar el servicio financiero por su cuenta, pero sí indica que la aplicación no se presenta como contenido problemático desde el punto de vista de edad. En la práctica, la responsabilidad de la operación sigue siendo del adulto que la realiza y de la persona titular de los medios de pago empleados.
El primer paso: instalar y preparar la cuenta
La versión actual es la 4.9.22 y funciona desde Android 7.1. Al abrirla por primera vez, yo tendría preparados tres elementos: mi documento o datos de identificación si la aplicación los solicita durante el registro, el medio con el que voy a pagar y la información exacta del destinatario. Tenerlo todo a mano evita abandonar el proceso justo cuando aparece una comprobación importante.
Artículos que podrían interesarte
Zoom Workplace merece un sitio fijo en tu móvil
Clash Royale: el elixir convierte cada jugada en una apuesta
Google Fotos bajo presión: cuando no queda claro qué se ha guardado
Happy Color convierte las esperas en pausas que sí apetecen
Pasarte a BeSoccer sin perder tus rutinas de fútbol
Traffic Rider: La Adrenalina de las Carreras en tu Móvil
Mi recomendación es no empezar introduciendo un importe al azar. Primero pensaría en el objetivo de la transferencia: ¿quiero que la otra persona reciba una cantidad concreta?, ¿necesito pagar una factura?, ¿estoy enviando una ayuda periódica? La respuesta cambia la forma de revisar el resultado. Para una ayuda familiar, por ejemplo, me fijaría en cuánto recibe el destinatario; para un pago, comprobaría además que el nombre y los datos de destino coincidan con los indicados por la otra parte.
Durante la configuración, escribiría el nombre del destinatario exactamente como aparece en sus datos financieros. Un error pequeño puede provocar una revisión adicional o retrasar la entrega. Este es uno de esos detalles que no suele aparecer en una descripción breve de la tienda, pero que tiene más importancia que aprenderse todos los menús de la aplicación.
También conviene comprobar el país antes de avanzar demasiado. La cobertura internacional es amplia, pero no todas las rutas de envío funcionan igual ni ofrecen necesariamente las mismas alternativas de recepción. En vez de asumir que una transferencia se comportará como otra, yo introduciría primero el destino y revisaría las opciones que aparecen para ese caso concreto.
La instalación no debería entenderse como el final de la decisión, sino como el comienzo de una comprobación. Antes de añadir fondos o confirmar un envío, revisaría que la aplicación instalada sea la oficial de Paysend Technology Limited, que el sistema operativo sea compatible y que el dispositivo tenga un bloqueo de pantalla activo. En una app financiera, estas precauciones básicas importan tanto como la facilidad de uso.
Cómo llegar a la primera transferencia completada
Para una primera prueba, elegiría una cantidad moderada que no me cause problemas si necesito esperar una verificación o corregir un dato. No lo haría para “probar suerte”, sino para familiarizarme con el flujo: seleccionar destino, introducir la información, revisar las tarifas, comprobar la conversión y confirmar solo cuando todo coincida.
El momento más importante es la pantalla de resumen. Ahí no me limitaría a mirar el importe que sale de mi cuenta. Compararía tres cosas: lo que pago, el coste aplicado y lo que se espera que reciba la otra persona. Si la operación incluye conversión de moneda, observaría también el tipo utilizado. Esta revisión permite detectar una confusión frecuente: una tarifa baja no garantiza por sí sola que la cantidad recibida sea la más conveniente frente a otra alternativa.
Una situación cotidiana ayuda a verlo claro. Imaginemos que un familiar vive en otro país y necesita dinero para una compra urgente. Yo le pediría primero su nombre completo y los datos de recepción tal como deben aparecer, abriría Paysend, escogería el país, introduciría el importe y le enviaría una captura de la pantalla de confirmación solo si no expone información sensible. Después conservaría el comprobante dentro de mis registros personales y le pediría que confirme la recepción antes de repetir el envío.
Ese último paso es más útil de lo que parece. La primera transferencia sirve para validar no solo la aplicación, sino también la ruta entre tu método de pago y el modo en que recibe el destinatario. Una vez que esa combinación funciona, los siguientes envíos suelen ser menos estresantes porque ya conoces los datos exactos que debes reutilizar y los campos que requieren más atención.
Para pagos recurrentes, no copiaría automáticamente una operación anterior sin revisar el destinatario y el importe. La comodidad puede llevar a confirmar demasiado rápido. Mi método sería abrir cada envío como si fuera nuevo, verificar el nombre, comprobar la suma y leer el resumen final. Tardar unos segundos más es preferible a corregir una transferencia enviada con información equivocada.
Otro consejo práctico: no planificaría una transferencia internacional importante para el último minuto. Aunque la propuesta de Paysend se apoya en la rapidez, la entrega puede depender de comprobaciones, horarios, entidades intermediarias o del método de recepción. Si el dinero es para una fecha límite, enviarlo con margen reduce la presión y te permite reaccionar si la operación necesita una revisión.
Las confusiones más habituales al revisar el envío
La primera confusión suele estar en la diferencia entre la cantidad enviada y la cantidad recibida. Si mando dinero en una moneda y el destinatario recibe otra, la conversión forma parte del resultado. Por eso, antes de confirmar, yo miraría siempre la cifra final destinada a la otra persona y no solo el importe que aparece en mi lado de la operación.
La segunda tiene que ver con la rapidez. Una transferencia rápida no es necesariamente instantánea en todas las rutas. El país, la moneda, los controles y la forma de recepción pueden influir en el tiempo real. Si alguien me pregunta si Paysend sirve para una emergencia, le diría que puede ser una opción práctica, pero que debe comprobar la estimación que muestra para su operación concreta y no prometer al destinatario una hora exacta sin haberla verificado.
La tercera confusión aparece cuando se compara con el banco. El banco tradicional puede resultar más familiar y ofrecer una relación directa con la cuenta habitual, mientras que una aplicación especializada puede presentar un recorrido más corto para un envío internacional. La mejor elección depende del importe, la frecuencia, la moneda y la importancia que tenga para ti la atención bancaria convencional. No usaría Paysend automáticamente para cada movimiento solo porque sea sencillo.
También tendría cuidado con los datos del receptor. Si la persona que recibe el dinero te proporciona información incompleta o contradictoria, no intentaría adivinar el campo que falta. Le pediría que confirme los datos y el método de recepción. Esta práctica evita un problema común: completar rápidamente un formulario y descubrir después que el destinatario esperaba recibir el dinero de otra manera.
La aplicación puede ser una mala elección para quien necesita una cuenta bancaria diaria, retirar efectivo de forma habitual, organizar gastos del hogar o administrar productos financieros variados. Su valor está en el envío internacional, no en sustituir todas las herramientas de tu banco. También la descartaría si para una ruta concreta la conversión resulta menos favorable que una alternativa que ya utilizas y conoces.
Qué revisar después de que el dinero llegue
Cuando el destinatario confirme la recepción, yo anotaría la fecha, el importe y la ruta utilizada. No hace falta convertirlo en una contabilidad complicada: basta con guardar el comprobante y conservar el nombre exacto del destinatario. Esta pequeña rutina resulta especialmente útil si envías dinero a la misma persona varias veces o si necesitas justificar un pago personal.
Si la operación no avanza como esperabas, evitaría repetirla inmediatamente con otro importe. Primero revisaría el estado mostrado en la aplicación, los datos del destinatario y el medio de pago elegido. Enviar una segunda vez por nervios puede terminar en dos operaciones en lugar de una. La paciencia aquí es una medida de seguridad, no una pérdida de tiempo.
Para una segunda transferencia, ya puedes afinar el proceso. Compararía el coste total con el de mi banco o con otra herramienta que tenga disponible, especialmente si el importe es alto. En envíos pequeños, una tarifa fija puede representar una parte apreciable de la cantidad; en envíos mayores, el tipo de cambio puede pesar más. Esa es una de las decisiones que no se resuelve mirando únicamente la palabra “baja”.
También usaría la aplicación de forma selectiva según el destinatario. Para ayudar a un familiar que recibe dinero regularmente, la experiencia puede ser cómoda una vez que los datos están claros. Para pagar a una empresa o a alguien que no conozco personalmente, sería más cuidadoso: confirmaría la identidad por un canal independiente y no enviaría dinero basándome solo en un mensaje urgente.
En cuanto al coste, el hecho de que la descarga sea gratuita no convierte todas las transferencias en gratuitas. La aplicación no cobra por instalarse, pero la operación puede incluir tarifas y conversión. Por eso, la pregunta correcta no es “¿la app es gratis?”, sino “¿cuánto me cuesta esta transferencia concreta y cuánto recibe la otra persona?”. Esa forma de pensar evita una expectativa equivocada desde el primer uso.
Mi opinión para quien está a punto de decidir
Después de usarla, veo Paysend como una opción convincente para quien prioriza un proceso internacional claro y quiere evitar parte de la complejidad de una transferencia bancaria convencional. Su alcance, la presentación de tarifas bajas y fijas y el enfoque centrado en enviar dinero explican por qué ha conseguido una valoración media de 4,6 entre una comunidad amplia de usuarios.
Mi recomendación sería instalarla si envías dinero al extranjero con cierta frecuencia, tienes claro quién recibirá el importe y estás dispuesto a revisar la conversión antes de confirmar. Para un primer uso, la ruta más segura es empezar con una cantidad controlada, verificar los datos dos veces y esperar la confirmación del destinatario. Ese método convierte una operación que parece intimidante en una secuencia bastante manejable.
No la recomendaría como sustituta universal de tu banco ni como solución automática para cualquier urgencia. Si necesitas servicios bancarios completos, una alternativa tradicional puede encajar mejor. Si el destinatario requiere una forma de recepción muy específica, compararía primero las opciones disponibles para ese país. Y si el tipo de cambio altera demasiado la cantidad final, elegiría otra herramienta aunque la interfaz de Paysend me resulte más cómoda.
En resumen, su mayor fortaleza no está solo en enviar dinero a muchos destinos, sino en hacer que el usuario pueda concentrarse en una operación concreta sin perderse entre funciones ajenas. Su principal límite es que la simplicidad de la pantalla no elimina las decisiones financieras importantes: país, moneda, coste, datos y tiempo de entrega siguen requiriendo atención. Si revisas esos cinco puntos antes de pulsar confirmar, Paysend puede ser un recurso práctico y razonablemente tranquilizador para tus transferencias internacionales.
La aplicación está disponible sin coste de descarga, tiene clasificación PEGI 3 y parte de una versión de Android relativamente accesible. Yo la conservaría como una herramienta específica para enviar dinero, no como una aplicación financiera para todo. Con esa expectativa realista y una primera transferencia cuidadosamente revisada, Paysend: Envía dinero ofrece una experiencia sencilla, útil y más fácil de recomendar a un amigo que una plataforma que intenta hacerlo todo a la vez.
Preguntas frecuentes sobre Paysend: Envía dinero
¿Qué es Paysend: Envía dinero y para qué sirve?
Paysend: Envía dinero es una aplicación financiera diseñada para enviar fondos a personas y cuentas bancarias en distintos países desde el teléfono móvil. Permite gestionar transferencias internacionales sin acudir a una sucursal y, según el destino, puede ofrecer envío a tarjetas, cuentas bancarias o servicios compatibles. Antes de confirmar una operación conviene revisar la disponibilidad en tu país, el tipo de cambio, las comisiones y el tiempo estimado de entrega.
¿Paysend es seguro para realizar transferencias internacionales?
La aplicación incorpora medidas habituales de seguridad, como verificación de identidad, protección de la cuenta y controles destinados a detectar operaciones sospechosas. Aun así, la seguridad también depende del usuario: descarga la app únicamente desde tiendas oficiales, utiliza una contraseña exclusiva, activa cualquier método de autenticación disponible y no compartas códigos de confirmación. Paysend puede solicitar documentación adicional antes de permitir ciertas transferencias.
¿Qué documentos o datos necesito para registrarme y enviar dinero?
Para crear una cuenta normalmente tendrás que proporcionar un número de teléfono o correo electrónico, tus datos personales y un método de pago válido. Dependiendo del país, el importe y la normativa aplicable, Paysend puede pedir una verificación de identidad mediante documento oficial, selfie u otra información complementaria. También necesitarás los datos correctos del destinatario, porque un error puede retrasar o complicar la transferencia.
¿Cuánto cuesta enviar dinero con Paysend y qué tipo de cambio aplica?
El coste depende del país de origen y destino, la divisa, el método de pago y el tipo de recepción seleccionado. Antes de finalizar la operación, la aplicación suele mostrar el importe enviado, la comisión, el tipo de cambio y la cantidad que recibirá el destinatario. Revisa siempre el resumen final, ya que pueden existir diferencias entre una transferencia, un pago con tarjeta o una operación en otra moneda.
¿Cuánto tarda en llegar el dinero y qué ocurre si hay un problema?
El tiempo de entrega puede variar desde unos minutos hasta varios días laborables, según el país, el banco receptor, los controles de seguridad, los fines de semana y el método elegido. La aplicación permite consultar el estado de la operación y, en algunos casos, recibir notificaciones. Si la transferencia queda pendiente, se rechaza o los datos son incorrectos, utiliza el centro de ayuda y conserva el comprobante para contactar con soporte.
Ventajas
- Permite enviar dinero a numerosos países desde el móvil.
- La interfaz es sencilla y facilita repetir transferencias.
- Muestra las comisiones y el tipo de cambio antes de confirmar.
- Admite transferencias a tarjetas y cuentas bancarias
- según el destino.
- Incluye seguimiento del estado de cada envío desde la aplicación.
Contras
- La disponibilidad de métodos de recepción varía según el país.
- El tipo de cambio puede incluir un margen adicional.
- Algunas transferencias pueden tardar más de lo esperado.
- Puede solicitar verificaciones de identidad y documentación adicional.
- Los límites de envío dependen del país y del nivel de verificación.


